A Selic está em 14,00% ao ano após quatro cortes consecutivos de 0,25 ponto percentual — o ciclo de queda começou em março de 2026, quando a taxa deixou os 15% em que abriu o ano. Para o mercado imobiliário, o efeito ainda é mais expectativa do que realidade: os juros do financiamento caem com meses de defasagem. Mas a direção está dada, e a próxima decisão do Copom, em 16 de setembro, pode acelerar esse movimento. Entenda, segmento por segmento, o que já mudou e o que ainda vem por aí.
A trajetória da Selic em 2026: de 15% a 14%
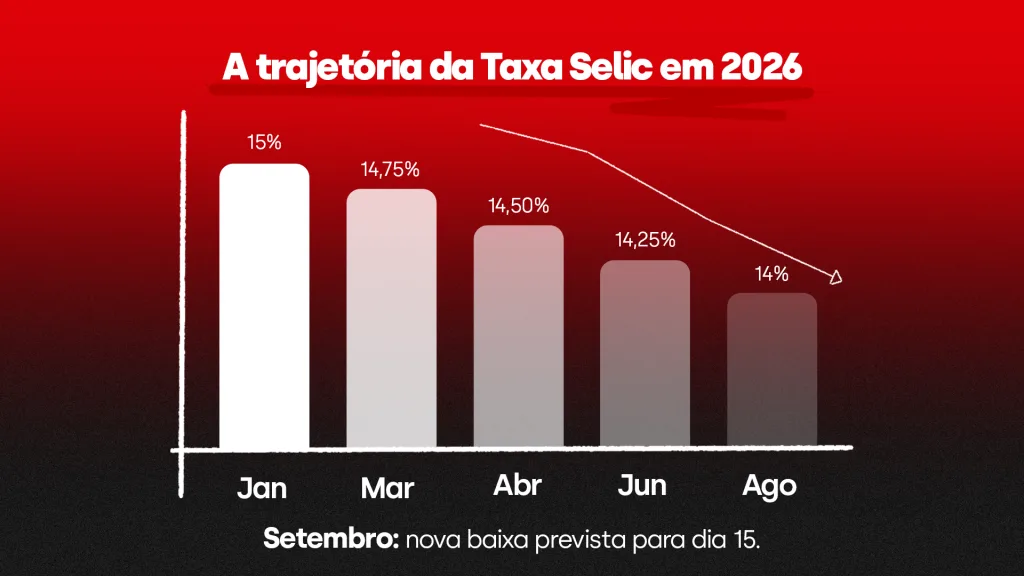
O ano começou com a taxa básica de juros em 15,00% ao ano, um dos patamares mais altos do ciclo recente. Na primeira reunião de 2026, em janeiro, o Comitê de Política Monetária (Copom) manteve a taxa. O corte inicial — o primeiro desde 2024 — veio em março, e desde então o Banco Central reduziu a Selic em todas as reuniões:
- Março: corte de 0,25 p.p. → 14,75% a.a.
- Abril: corte de 0,25 p.p. → 14,50% a.a.
- Junho: corte de 0,25 p.p. → 14,25% a.a.
- Agosto: corte de 0,25 p.p. → 14,00% a.a.
Para o fechamento de 2026, o boletim Focus do Banco Central projeta a Selic em 13,75% ao ano — ou seja, ao menos mais um corte até dezembro. Em pesquisa do BTG Pactual com agentes de mercado, quase metade dos respondentes espera que a taxa termine o ano abaixo desse patamar. A leitura é uma só: o ciclo de queda continua, e o segundo semestre tende a ser mais favorável ao crédito do que o primeiro.
Quantas famílias voltam ao mercado quando a Selic cai?
Resposta rápida: segundo a Abrainc (Associação Brasileira de Incorporadoras Imobiliárias), cada 1 ponto percentual de queda na Selic devolve a cerca de 160 mil famílias o acesso ao financiamento habitacional, porque a parcela cai e o crédito passa a caber na renda. Com 1 ponto já cortado em 2026, esse contingente está voltando gradualmente ao mercado.
A estimativa, do presidente da entidade, Luiz França, explica por que o setor acompanha cada reunião do Copom com tanta atenção: a aprovação de crédito é sensível ao comprometimento de renda, e pequenas quedas na taxa reabrem a porta do financiamento para famílias que estavam no limite.
Por que o financiamento ainda não ficou mais barato?
É importante separar dois momentos: a decisão do Copom e o repasse efetivo às linhas de crédito habitacional. Os juros cobrados pelos bancos não caem no dia seguinte ao corte — a redução ocorre de forma gradual, ao longo dos meses seguintes, à medida que as instituições ajustam seu funding e suas políticas de crédito.
Na prática, embora a Selic já esteja em 14%, boa parte do mercado ainda opera com custo de financiamento próximo ao do início do ano. O que se observa hoje é menos um alívio imediato na parcela e mais um bom presságio para o segundo semestre, conforme os cortes acumulados — e os que ainda virão, a começar pela decisão de 16 de setembro — forem sendo repassados.
Impacto da Selic no mercado imobiliário: quem sente a taxa a 14%
O efeito da taxa de juros não é uniforme. O quadro atual se divide assim:
| Segmento | Impacto com Selic a 14% | Tendência de curto prazo |
|---|---|---|
| Alto padrão / luxo | Pouco afetado: compras majoritariamente com recursos próprios ou permuta de patrimônio | Ritmo mantido, alta resiliência |
| Médio padrão | O mais sensível: o custo do financiamento bancário tradicional (SBPE) segue elevado | Retomada gradual conforme os bancos repassam os cortes |
| Econômico (Minha Casa, Minha Vida) | Aquecido: financiamentos com recursos do FGTS têm taxas subsidiadas, pouco ligadas à Selic | Segue como motor de lançamentos e vendas do setor |
| Locação | Demanda alta: quem não acessa o crédito para comprar permanece no aluguel | Preços pressionados para cima nos centros urbanos |
Esse quadro explica por que o segmento econômico segue como o mais aquecido do setor — sua dinâmica de financiamento não depende diretamente da Selic — enquanto o médio padrão, mais exposto ao crédito bancário tradicional, é o que mais sente hoje e o que mais tem a ganhar com os próximos cortes.
O que muda para quem quer comprar ou investir agora
Três frentes merecem atenção neste momento do ciclo:
- Financiamento: a queda nas taxas das linhas habitacionais é gradual. Quem depende de crédito ganha ao acompanhar as condições dos bancos mês a mês — e ao se preparar (documentação, score, entrada) para aproveitar a janela quando o repasse chegar.
- Fundos imobiliários (FIIs): com a queda da Selic se consolidando, o movimento típico é a migração de capital da renda fixa para FIIs de tijolo, em busca de rendimento imobiliário real — o que tende a valorizar as cotas.
- Poder de negociação: enquanto o crédito segue caro para o médio padrão, compradores com boa entrada ou liquidez encontram vendedores e construtoras mais abertos a negociar. Essa assimetria tende a diminuir quando o mercado reaquecer.
Selic e mercado imobiliário: o que esperar até o fim de 2026
Com a reunião do Copom marcada para 15 e 16 de setembro e o Focus apontando Selic de 13,75% no fim do ano — com parte relevante do mercado projetando ainda menos —, o cenário é de continuidade do ciclo de queda, com reflexos cada vez mais visíveis no crédito habitacional.
Para quem pensa em comprar, vender ou investir em imóveis em Santa Maria e região, entender esse movimento com antecedência é vantagem estratégica: os próximos meses tendem a reabrir o financiamento para famílias que hoje não se enquadram, e as condições de negociação atuais — nos segmentos ainda pressionados pelo crédito caro — dificilmente se repetirão quando o mercado aquecer de vez.
Perguntas frequentes
Qual é a taxa Selic hoje?
A Selic está em 14,00% ao ano, definida pelo Copom em agosto de 2026. Foi o quarto corte consecutivo de 0,25 ponto percentual desde março, quando a taxa deixou os 15% em que abriu o ano.
A Selic caiu — meu financiamento imobiliário fica mais barato?
Não de imediato. Contratos já assinados a taxa fixa não mudam, e as taxas de novos financiamentos caem gradualmente, nos meses seguintes aos cortes, conforme os bancos ajustam suas políticas de crédito. O efeito mais visível deve aparecer ao longo do segundo semestre.
Vale a pena esperar a Selic cair mais para comprar?
Depende do seu caso. Quem depende de financiamento pode se beneficiar de taxas menores à frente; quem tem boa entrada ou compra à vista encontra hoje mais espaço de negociação, justamente porque parte dos compradores está fora do mercado. O preço do imóvel também tende a subir quando o crédito reabrir.
O Minha Casa, Minha Vida é afetado pela queda da Selic?
Pouco. Os financiamentos do programa usam recursos do FGTS, com taxas subsidiadas que não acompanham diretamente a Selic. Por isso o segmento econômico segue aquecido mesmo com juros altos — e deve continuar assim.
Quando é a próxima reunião do Copom?
Nos dias 15 e 16 de setembro de 2026, com o anúncio da decisão na noite do dia 16. Depois dela, restam duas reuniões no ano: 3 e 4 de novembro e 8 e 9 de dezembro.
Quem entende o ciclo dos juros sabe que as melhores condições aparecem antes de o mercado aquecer. É essa leitura, construída ao longo de mais de 13 anos acompanhando o mercado de Santa Maria, que a Cancian Imóveis coloca à disposição de quem compra, vende ou investe. Fale com nosso time para entender como a Selic a 14% se aplica ao seu momento — ou acompanhe no Instagram a análise contínua que fazemos desse mercado.